

Konflik Iran kembali menjadi perhatian pasar energi global karena meningkatnya ketegangan geopolitik di Timur Tengah berpotensi mengganggu pasokan minyak mentah dunia. Di tengah kekhawatiran terhadap jalur distribusi energi dan kemungkinan terhambatnya pengiriman minyak, pelepasan cadangan minyak strategis yang dikoordinasikan oleh Badan Energi Internasional atau International Energy Agency (IEA) menjadi salah satu instrumen penting untuk menjaga keseimbangan pasar.
Bagi pelaku pasar, perkembangan ini menghadirkan dua kekuatan yang saling berlawanan. Di satu sisi, risiko konflik Iran dapat meningkatkan premi risiko geopolitik dan mendorong harga minyak naik. Di sisi lain, ketersediaan cadangan minyak darurat berpotensi menambah pasokan sementara, meredam kepanikan pembeli, serta membatasi lonjakan harga yang terlalu tajam.
Keseimbangan antara risiko gangguan pasokan dan kemampuan negara-negara konsumen untuk menyediakan minyak tambahan akan menentukan arah pergerakan harga minyak dunia. Oleh karena itu, perhatian pasar tidak hanya tertuju pada eskalasi konflik, tetapi juga pada volume cadangan yang dilepas, kecepatan distribusi, kondisi jalur pelayaran, dan prospek permintaan energi global.
Penting untuk membedakan pengumuman kebijakan dari realisasi pasokan. Pelepasan cadangan minyak strategis tidak otomatis menghilangkan risiko kelangkaan, terutama apabila gangguan produksi atau distribusi berlangsung lama. Dampaknya terhadap harga akan bergantung pada besarnya pasokan yang benar-benar tersedia dibandingkan dengan volume minyak yang berpotensi hilang dari pasar.
Pelepasan Cadangan Minyak IEA Mencapai Skala Historis
IEA memainkan peran penting dalam koordinasi kebijakan energi internasional, terutama ketika gangguan pasokan mengancam stabilitas pasar minyak. Melalui kerja sama negara-negara anggotanya, lembaga ini dapat mengoordinasikan pelepasan stok darurat untuk menambah pasokan sementara ketika produksi atau distribusi minyak terganggu.
Pada 11 Maret 2026, sebanyak 32 negara anggota IEA menyepakati pelepasan 400 juta barel minyak dari cadangan darurat. Langkah tersebut menjadi pelepasan cadangan minyak terbesar yang pernah dikoordinasikan oleh lembaga itu, sebagai respons terhadap gangguan pasokan akibat konflik di Timur Tengah.
Perkembangan pada Oktober menunjukkan bahwa upaya stabilisasi tersebut masih berlanjut. Pada 15 Oktober 2026, IEA menyampaikan rencana untuk mempercepat penyaluran stok minyak yang tersisa, termasuk lebih dari 20 juta barel solar. Total pelepasan yang direncanakan juga diperkirakan melampaui komitmen awal sebesar 400 juta barel, dengan jumlah keseluruhan mencapai sekitar 426 juta barel.
Kebijakan ini memperlihatkan bahwa tantangan pasar energi bukan sekadar persoalan harga minyak mentah, melainkan juga ketersediaan produk olahan yang dibutuhkan untuk kegiatan ekonomi. Solar, misalnya, memiliki peran penting dalam transportasi barang, industri manufaktur, pertambangan, pertanian, dan pembangkit listrik di sejumlah negara.
Dengan mempercepat pelepasan cadangan, pemerintah berupaya mengurangi tekanan pasokan dalam jangka pendek. Namun, besarnya volume yang diumumkan tidak boleh langsung dianggap sebagai tambahan pasokan yang seluruhnya tersedia pada hari yang sama. Proses penyaluran, lokasi penyimpanan, jenis minyak, kapasitas pengolahan, serta kebutuhan masing-masing negara menentukan seberapa cepat cadangan tersebut dapat membantu pasar.
Konflik Iran dan Selat Hormuz Menjadi Sumber Risiko Utama
Ketegangan di sekitar Iran menjadi faktor utama yang memengaruhi persepsi risiko pasar energi. Kawasan Teluk Persia memiliki posisi strategis dalam perdagangan minyak dunia, sedangkan Selat Hormuz merupakan jalur pelayaran penting bagi pengiriman minyak mentah dan produk energi dari negara-negara Teluk menuju pasar internasional.
Gangguan pada jalur ini dapat menimbulkan konsekuensi yang jauh lebih luas daripada penurunan produksi di satu negara. Ketika kapal tanker menghadapi ancaman serangan, pembatasan pelayaran, atau kenaikan biaya asuransi, pengiriman dapat tertunda sekalipun minyak masih tersedia di fasilitas produksi.
IEA menilai konflik Timur Tengah telah menimbulkan gangguan besar terhadap arus perdagangan energi melalui Selat Hormuz. Dalam analisis yang diterbitkan pada September 2026, lembaga tersebut mencatat bahwa arus minyak melalui selat itu pada Agustus rata-rata hanya sekitar 7,6 juta barel per hari, jauh di bawah tingkat sebelum konflik.
Kondisi tersebut menciptakan tiga jalur risiko bagi harga minyak dunia.
- Risiko produksi: serangan terhadap fasilitas energi atau pembatasan operasional dapat mengurangi jumlah minyak yang diproduksi.
- Risiko distribusi: minyak yang telah diproduksi belum tentu dapat dikirim tepat waktu apabila jalur pelayaran terganggu.
- Risiko biaya: kenaikan premi asuransi, biaya pengangkutan, dan kebutuhan pengamanan kapal dapat meningkatkan harga minyak yang diterima pembeli.
Dalam situasi seperti ini, pasar biasanya memasukkan premi risiko geopolitik ke dalam harga minyak. Premi tersebut mencerminkan biaya tambahan yang bersedia ditanggung pembeli untuk mengantisipasi kemungkinan kekurangan pasokan di masa mendatang.
Apabila konflik meluas atau jalur pelayaran kembali terganggu, harga minyak dapat meningkat meskipun IEA mempercepat pelepasan cadangan. Sebaliknya, apabila arus tanker kembali normal dan risiko keamanan menurun, tekanan terhadap harga berpotensi mereda tanpa harus menunggu seluruh cadangan darurat selesai disalurkan.
Mengapa Pelepasan Cadangan Minyak Tidak Otomatis Menurunkan Harga?
Secara teori, tambahan pasokan akan mengurangi kelangkaan dan membantu menurunkan harga apabila faktor lain tetap. Namun, dalam pasar minyak yang menghadapi konflik berkepanjangan, hubungan tersebut tidak selalu berlangsung secara langsung.
Ada sejumlah alasan mengapa pelepasan cadangan strategis belum tentu menghasilkan penurunan harga yang besar atau bertahan lama.
1. Pasokan darurat harus menutup kehilangan pasokan aktual
Dampak pelepasan cadangan bergantung pada selisih antara pasokan yang hilang dan pasokan pengganti yang berhasil masuk ke pasar. Apabila gangguan ekspor mencapai jutaan barel per hari, tambahan stok darurat harus dibandingkan dengan kehilangan tersebut dalam periode yang sama. Sebagai ilustrasi, pelepasan 100 juta barel tidak dapat dinilai hanya berdasarkan besarnya volume. Jika minyak tersebut disalurkan secara bertahap selama beberapa bulan, pengaruh hariannya berbeda dibandingkan dengan pengiriman dalam waktu singkat. Kita juga perlu membedakan stok yang diumumkan untuk dilepas dari stok yang benar-benar sudah diterima kilang atau pembeli. Perbedaan waktu ini penting karena pasar minyak bereaksi terhadap pasokan yang dapat segera digunakan.
2. Jenis minyak dan produk olahan tidak selalu dapat saling menggantikan
Cadangan darurat dapat terdiri atas minyak mentah maupun produk olahan. Keduanya memiliki fungsi berbeda dalam rantai pasokan energi. Minyak mentah perlu diolah di kilang sebelum menjadi solar, bensin, bahan bakar pesawat, dan produk lainnya. Apabila masalah utama terjadi pada kapasitas pengilangan atau distribusi solar, tambahan minyak mentah saja belum tentu menyelesaikan kekurangan tersebut. Situasi ini menjadi penting pada Oktober 2026. Reuters melaporkan bahwa IEA mempercepat pelepasan cadangan dengan memasukkan lebih dari 20 juta barel solar, sementara pasar produk olahan masih menghadapi tekanan akibat gangguan produksi dan ekspor.
3. Persediaan darurat tidak dapat digunakan tanpa batas
Cadangan strategis pada dasarnya merupakan perlindungan terhadap keadaan darurat. Semakin banyak stok yang digunakan, semakin kecil bantalan yang tersisa untuk menghadapi gangguan berikutnya. Pelepasan cadangan dalam jumlah besar dapat membantu menstabilkan pasar saat ini, tetapi juga menimbulkan kebutuhan untuk mengisi kembali persediaan setelah kondisi membaik. Jika pasokan belum pulih ketika cadangan menipis, pasar akan semakin rentan terhadap kejutan baru.
4. Ekspektasi pasar dapat berubah lebih cepat daripada pasokan fisik
Harga minyak berjangka mencerminkan ekspektasi pelaku pasar mengenai keseimbangan pasokan dan permintaan di masa depan. Pengumuman pelepasan cadangan dapat menurunkan harga sebelum minyak benar-benar tiba di pasar apabila investor menilai kebijakan tersebut cukup untuk mengurangi risiko kelangkaan. Namun, apabila konflik kembali meningkat atau distribusi minyak memburuk, harga dapat berbalik naik. Artinya, efektivitas kebijakan IEA perlu dinilai bersama perkembangan geopolitik, bukan hanya berdasarkan volume cadangan yang diumumkan.
Harga Brent dan WTI Mencerminkan Ketidakpastian Pasar Energi
Pergerakan harga minyak mentah menjadi indikator penting untuk mengukur bagaimana pasar menilai konflik Iran dan upaya stabilisasi pasokan. Pada 15 Oktober 2026, harga minyak Brent berada di sekitar US$105,92 per barel, sedangkan minyak mentah West Texas Intermediate (WTI) Amerika Serikat diperdagangkan di sekitar US$97,97 per barel. Data Reuters menunjukkan bahwa pasar masih mempertimbangkan risiko pasokan Timur Tengah, penurunan persediaan minyak Amerika Serikat, dan kemungkinan perubahan kebijakan terhadap pengangkutan minyak.
Perbedaan harga Brent dan WTI dipengaruhi oleh karakteristik masing-masing acuan, lokasi pengiriman, biaya transportasi, dan kondisi pasokan regional. Brent lebih banyak digunakan sebagai acuan perdagangan minyak internasional, sedangkan WTI mencerminkan kondisi pasar minyak Amerika Utara.
Dalam konteks konflik Iran, harga Brent sangat sensitif terhadap gangguan pengiriman minyak dari Timur Tengah. Jika pengiriman melalui Selat Hormuz semakin terbatas, pembeli di Asia dan Eropa mungkin harus mencari sumber alternatif yang lebih mahal atau membutuhkan waktu pengiriman lebih panjang. Sementara itu, harga WTI turut dipengaruhi oleh produksi domestik Amerika Serikat, persediaan komersial, kapasitas ekspor, dan permintaan kilang. Karena faktor-faktor tersebut berbeda, Brent dan WTI tidak selalu bergerak dengan persentase yang sama.
Bagi investor, perkembangan harga harus dibaca bersama struktur pasar berjangka. Kenaikan harga kontrak jangka pendek yang lebih besar dibandingkan kontrak jangka panjang dapat mengindikasikan ketatnya pasokan segera. Sebaliknya, apabila harga kontrak jangka panjang meningkat karena ekspektasi gangguan berkepanjangan, pasar mungkin sedang memperhitungkan risiko yang melampaui kebutuhan pasokan saat ini.
Dampak Pelepasan Cadangan terhadap Solar dan Produk Minyak Olah
Salah satu perkembangan penting dalam pasar energi adalah tekanan pada produk olahan, terutama solar. Ketersediaan minyak mentah yang membaik tidak selalu berarti pasokan bahan bakar siap pakai langsung pulih. Kilang membutuhkan minyak mentah dengan karakteristik yang sesuai, kapasitas pengolahan yang memadai, serta akses terhadap energi dan logistik. Gangguan pada fasilitas kilang dapat mengurangi produksi produk olahan meskipun bahan baku tersedia.
Menurut laporan Reuters pada 14 Oktober 2026, IEA memperingatkan bahwa kekurangan solar global dapat berlanjut hingga 2027 akibat gangguan produksi dan ekspor di Timur Tengah serta Rusia. Kehilangan pasokan solar dan gasoil dari kedua kawasan tersebut diperkirakan mencapai sekitar 1,3 juta barel per hari pada September, setara dengan sekitar 4,5% permintaan global. Data tersebut menunjukkan bahwa persoalan energi tidak hanya ditentukan oleh total produksi minyak mentah dunia. Komposisi produk, kapasitas kilang, lokasi persediaan, dan kemampuan distribusi turut menentukan apakah kebutuhan konsumen dapat terpenuhi.
Pelepasan cadangan solar dapat membantu mengurangi tekanan pada sektor transportasi dan industri. Namun, kebijakan tersebut perlu didukung oleh pemulihan produksi kilang, kelancaran ekspor, dan distribusi lintas negara agar dampaknya dapat bertahan. Jika gangguan produk olahan berlangsung lebih lama, harga solar dapat tetap tinggi meskipun harga minyak mentah mulai turun. Kondisi ini dapat memperlebar biaya pengolahan dan distribusi serta meningkatkan tekanan terhadap perusahaan yang sangat bergantung pada bahan bakar diesel.
Dampak Konflik Iran dan Harga Minyak terhadap Ekonomi Global
Kenaikan harga minyak memiliki konsekuensi yang meluas karena energi merupakan input utama dalam berbagai kegiatan ekonomi. Ketika harga bahan bakar meningkat, biaya transportasi, produksi, logistik, dan distribusi barang cenderung ikut tertekan.
Dampak tersebut dapat muncul melalui beberapa saluran :
| Sektor | Potensi dampak kenaikan harga minyak |
|---|---|
| Transportasi dan logistik | Biaya pengiriman barang dan operasional armada meningkat |
| Industri manufaktur | Biaya energi dan bahan baku berbasis minyak bertambah |
| Pertanian | Biaya bahan bakar mesin dan pengangkutan hasil panen meningkat |
| Penerbangan | Pengeluaran untuk bahan bakar pesawat bertambah |
| Konsumen | Daya beli dapat tertekan apabila biaya energi diteruskan ke harga barang |
| Bank sentral | Tekanan inflasi dapat mempersempit ruang pelonggaran kebijakan moneter |
Besarnya dampak akan berbeda antarnegara. Negara pengimpor minyak bersih umumnya lebih rentan terhadap kenaikan harga energi karena harus membayar lebih banyak untuk memenuhi kebutuhan domestik. Sebaliknya, negara eksportir dapat memperoleh tambahan pendapatan dari kenaikan harga, meskipun keuntungan tersebut bergantung pada volume ekspor dan kondisi produksi.
Kenaikan harga minyak juga dapat mempersulit upaya bank sentral dalam mengendalikan inflasi. Jika harga energi mendorong biaya transportasi dan produksi naik, tekanan inflasi dapat bertahan lebih lama. Namun, keputusan suku bunga tetap bergantung pada keseluruhan data ekonomi, ekspektasi inflasi, dan kondisi pasar tenaga kerja.
IEA pada Oktober 2026 juga memangkas proyeksi permintaan minyak global untuk tahun ini, dengan konflik Iran, harga bahan bakar yang tinggi, dan ketidakpastian ekonomi sebagai faktor penting. Perkembangan ini memperlihatkan bahwa harga minyak yang tinggi dapat mengurangi konsumsi, sehingga sebagian tekanan pasokan berpotensi diimbangi oleh melemahnya permintaan.
Dengan demikian, keseimbangan pasar tidak hanya bergantung pada kemampuan produsen menambah pasokan. Respons konsumen terhadap kenaikan harga juga menentukan seberapa besar tekanan yang akhirnya bertahan.
Dampak Harga Minyak Dunia terhadap Indonesia
Sebagai negara yang memiliki kebutuhan energi besar untuk transportasi, industri, dan kegiatan ekonomi, Indonesia tidak terlepas dari perubahan harga minyak global. Dampak langsung maupun tidak langsung dapat muncul melalui biaya impor minyak mentah dan produk BBM, kebutuhan pengolahan, biaya distribusi, serta pergerakan nilai tukar rupiah terhadap dolar Amerika Serikat.
Risiko kenaikan biaya impor energi
Ketika harga minyak internasional meningkat, nilai pembelian energi dari luar negeri dapat bertambah apabila volume impor dan faktor lainnya tidak berubah. Beban tersebut dapat memengaruhi perusahaan energi, neraca perdagangan, dan kebutuhan devisa. Dampak akhirnya bergantung pada struktur pasokan domestik, volume impor, harga kontrak, kebijakan pemerintah, dan kemampuan pelaku usaha menyerap kenaikan biaya.
Tekanan terhadap inflasi dan biaya logistik
Kenaikan harga minyak dapat meningkatkan biaya transportasi barang dan operasional industri. Jika kenaikan biaya diteruskan kepada konsumen, harga berbagai barang dan jasa berpotensi ikut meningkat. Namun, penyesuaian harga BBM domestik tidak selalu berlangsung seketika karena dipengaruhi oleh kebijakan harga, mekanisme subsidi dan kompensasi, serta keputusan masing-masing perusahaan.
Pergerakan rupiah dan pasar keuangan
Perubahan harga minyak juga dapat memengaruhi sentimen investor terhadap negara pengimpor energi. Apabila kenaikan harga minyak meningkatkan kebutuhan dolar untuk pembayaran impor, tekanan terhadap nilai tukar dapat bertambah, bergantung pada arus modal, kebijakan moneter, dan kondisi neraca eksternal secara keseluruhan. Pada saat yang sama, ketidakpastian geopolitik dapat mendorong perubahan alokasi aset global. Investor dapat mengurangi eksposur terhadap aset berisiko dan meningkatkan permintaan terhadap instrumen yang dianggap lebih aman. Karena itu, kita perlu memantau harga Brent, nilai tukar rupiah, kebijakan energi domestik, dan perkembangan pasokan regional secara bersamaan untuk menilai dampak konflik Iran terhadap perekonomian Indonesia.
Analisis Skenario: Ke Mana Harga Minyak Bergerak Selanjutnya?
Arah harga minyak setelah pelepasan cadangan IEA akan bergantung pada perkembangan konflik, kecepatan pemulihan pasokan, dan kondisi permintaan global. Setidaknya terdapat tiga skenario utama yang perlu diperhatikan.
- Skenario 1: Konflik mereda dan distribusi pulih. Jika keamanan jalur pelayaran membaik, pengiriman minyak meningkat, dan produksi kawasan Teluk pulih, pelepasan cadangan dapat membantu mempercepat normalisasi pasokan. Kombinasi tersebut berpotensi menurunkan premi risiko geopolitik dan mengurangi tekanan harga minyak.
- Skenario 2: Konflik berlanjut tetapi pasokan pengganti tersedia. Jika gangguan masih terjadi tetapi negara produsen lain meningkatkan pasokan dan IEA mempercepat distribusi cadangan, pasar dapat memperoleh penyangga sementara. Harga mungkin bergerak fluktuatif karena tambahan pasokan berhadapan dengan risiko geopolitik yang belum hilang.
- Skenario 3: Konflik meluas dan Selat Hormuz terganggu lebih parah. Jika pengiriman minyak kembali menurun, fasilitas energi mengalami kerusakan, atau cadangan semakin menipis, tambahan pasokan darurat mungkin tidak cukup untuk mengimbangi kehilangan pasokan. Dalam kondisi tersebut, harga minyak berpotensi kembali melonjak.
Ketiga skenario tersebut bukan prediksi harga yang pasti, melainkan kerangka untuk memahami perubahan keseimbangan pasar. Kita perlu menilai data pasokan aktual, arus kapal tanker, persediaan minyak, dan perkembangan diplomatik sebelum menyimpulkan bahwa tren kenaikan atau penurunan harga telah terbentuk.
Diagram Mekanisme Pelepasan Cadangan Minyak IEA
Diagram berikut menggambarkan bagaimana konflik geopolitik, kebijakan pelepasan cadangan, dan pemulihan distribusi dapat memengaruhi harga minyak dunia.
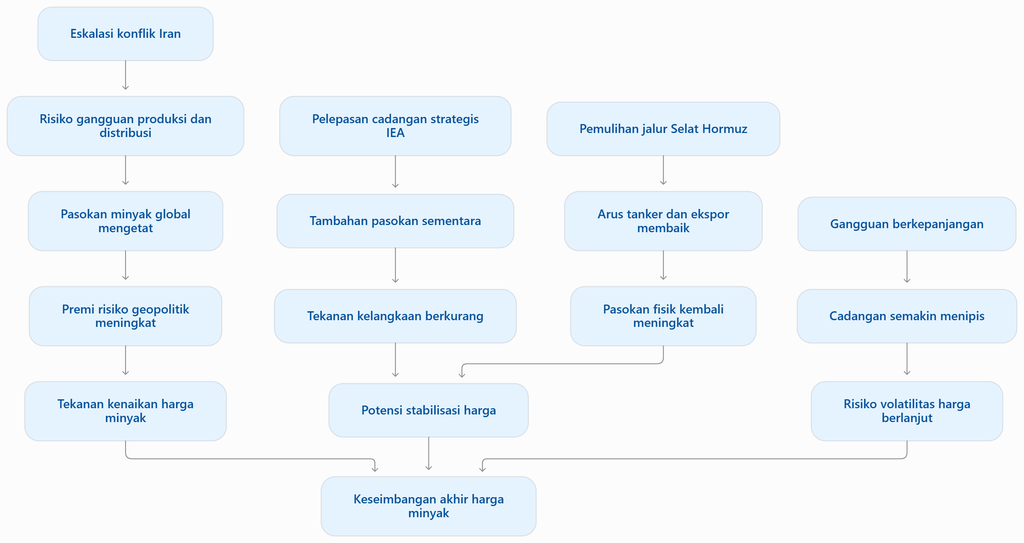
Diagram tersebut menekankan bahwa pelepasan cadangan merupakan instrumen penyangga, bukan pengganti permanen bagi produksi dan distribusi normal. Pemulihan arus perdagangan energi tetap menjadi faktor penting untuk mengurangi ketergantungan pasar pada stok darurat.
Indikator yang Perlu Dipantau Investor dan Pelaku Pasar
Untuk menilai apakah pelepasan cadangan IEA efektif menstabilkan pasar, kita perlu mengikuti sejumlah indikator utama.
| Indikator | Sinyal yang perlu diperhatikan | Implikasi bagi pasar |
|---|---|---|
| Arus pelayaran Selat Hormuz | Peningkatan atau penurunan volume pengiriman | Menggambarkan risiko distribusi minyak |
| Realisasi pelepasan cadangan IEA | Volume dan kecepatan penyaluran aktual | Menunjukkan tambahan pasokan yang tersedia |
| Persediaan minyak global | Penambahan atau penurunan stok | Mengukur kemampuan pasar menyerap gangguan |
| Produksi negara-negara produsen | Perubahan output dan ekspor | Menentukan ketersediaan pasokan pengganti |
| Harga Brent dan WTI | Arah harga serta selisih kedua acuan | Mencerminkan ekspektasi risiko dan kondisi regional |
| Margin pengolahan solar | Perubahan biaya dan ketersediaan produk olahan | Menggambarkan tekanan pada pasar bahan bakar |
| Permintaan minyak global | Perubahan konsumsi dan proyeksi ekonomi | Menentukan seberapa besar pasokan dibutuhkan |
Perhatian khusus perlu diberikan pada persediaan minyak. IEA melaporkan pada September 2026 bahwa stok minyak global yang terpantau telah turun sekitar 507 juta barel dibandingkan saat konflik dimulai. Data tersebut memperlihatkan bahwa pelepasan cadangan berlangsung di tengah penurunan bantalan persediaan yang signifikan.
Apabila persediaan terus menurun sementara gangguan pasokan belum terselesaikan, pasar dapat menjadi semakin sensitif terhadap setiap berita geopolitik. Sebaliknya, peningkatan stok yang disertai pemulihan ekspor akan menjadi sinyal bahwa tekanan pasokan mulai berkurang.
Kita juga perlu memantau apakah penambahan cadangan yang dilepas benar-benar mencapai wilayah yang paling membutuhkan. Ketersediaan minyak di satu kawasan belum tentu langsung menyelesaikan kekurangan di kawasan lain karena perbedaan kualitas minyak, kapasitas kilang, dan waktu pengiriman.
Apakah Pelepasan Cadangan IEA Cukup untuk Menahan Harga Minyak?
Pelepasan cadangan minyak strategis IEA merupakan langkah penting untuk membatasi dampak gangguan pasokan akibat konflik Iran. Dengan menambah pasokan sementara, kebijakan tersebut dapat mengurangi kepanikan pasar, membantu memenuhi kebutuhan kilang, dan memberikan waktu bagi produsen serta jalur distribusi untuk kembali beroperasi.
Namun, efektivitasnya memiliki batas. Cadangan darurat tidak dapat menggantikan pasokan yang hilang secara terus-menerus apabila konflik menghambat produksi dan pengiriman minyak dalam skala besar. Terlebih lagi, tekanan pada produk olahan seperti solar menunjukkan bahwa masalah energi dapat tetap berlanjut meskipun sebagian pasokan minyak mentah mulai pulih.
Kita perlu melihat perkembangan pada Oktober 2026 sebagai bagian dari upaya stabilisasi yang lebih luas. Komitmen awal pelepasan 400 juta barel yang kemudian diperkirakan meningkat menjadi sekitar 426 juta barel memperlihatkan besarnya intervensi yang diperlukan untuk menghadapi krisis pasokan. Pada saat yang sama, percepatan penyaluran lebih dari 20 juta barel solar menegaskan bahwa kebutuhan produk olahan menjadi perhatian penting.
Dalam jangka pendek, harga minyak akan tetap sensitif terhadap perkembangan konflik Iran, keamanan Selat Hormuz, realisasi pelepasan cadangan, dan kemampuan negara produsen lain menambah pasokan. Dalam jangka lebih panjang, pemulihan produksi, normalisasi ekspor, dan pengisian kembali persediaan akan menentukan apakah pasar dapat kembali stabil.
Dengan demikian, pelepasan cadangan minyak IEA dapat berfungsi sebagai penyeimbang, tetapi bukan jaminan bahwa harga minyak akan terus turun. Kunci stabilisasi pasar energi tetap terletak pada pemulihan pasokan fisik, kelancaran distribusi, dan meredanya risiko geopolitik di Timur Tengah.


